Anthropic, l’éditeur de Claude, a enregistré une perte nette de 80,7 milliards de dollars au premier semestre 2026. Le chiffre figure dans un projet de prospectus d’introduction en bourse consulté par le Wall Street Journal, qui en a publié le contenu mardi 20 octobre 2026. Environ 72 milliards de cette perte correspondent à des charges comptables, liées à la réévaluation d’obligations convertibles et d’autres instruments émis pour lever des fonds. Sur la même période, le chiffre d’affaires a atteint 16,3 milliards de dollars (environ 14,5 milliards d’euros au cours de la BCE du 20 octobre), contre 1,1 milliard un an plus tôt.
Le document n’est pas public. Anthropic a déposé à titre confidentiel un projet de formulaire S-1 auprès de la SEC, le gendarme boursier américain, le 1er juin 2026. L’entreprise n’a pas souhaité commenter les chiffres du WSJ, que Reuters, Bloomberg et le New York Post ont repris dans la foulée.
Des revenus multipliés par près de quinze
Le chiffre d’affaires du premier semestre 2026 dépasse déjà celui de toute l’année 2025, environ 4,6 milliards de dollars selon un précédent projet de prospectus révélé par Reuters fin septembre. Cette version faisait aussi état d’une perte nette de 42 milliards de dollars pour 2025.
Le détail par trimestre s’appuie sur d’autres sources. Fin septembre, le Financial Times avait chiffré le deuxième trimestre à 11,5 milliards de dollars d’après la version précédente du document, ce qui laisse par différence environ 4,8 milliards pour le premier. Pour le troisième trimestre, Reuters a fait état la semaine dernière de 16,8 milliards, en hausse de 45 % sur le précédent. L’agence citait un investisseur présent à une réunion avec la direction d’Anthropic, à San Francisco, en amont de l’introduction en bourse.
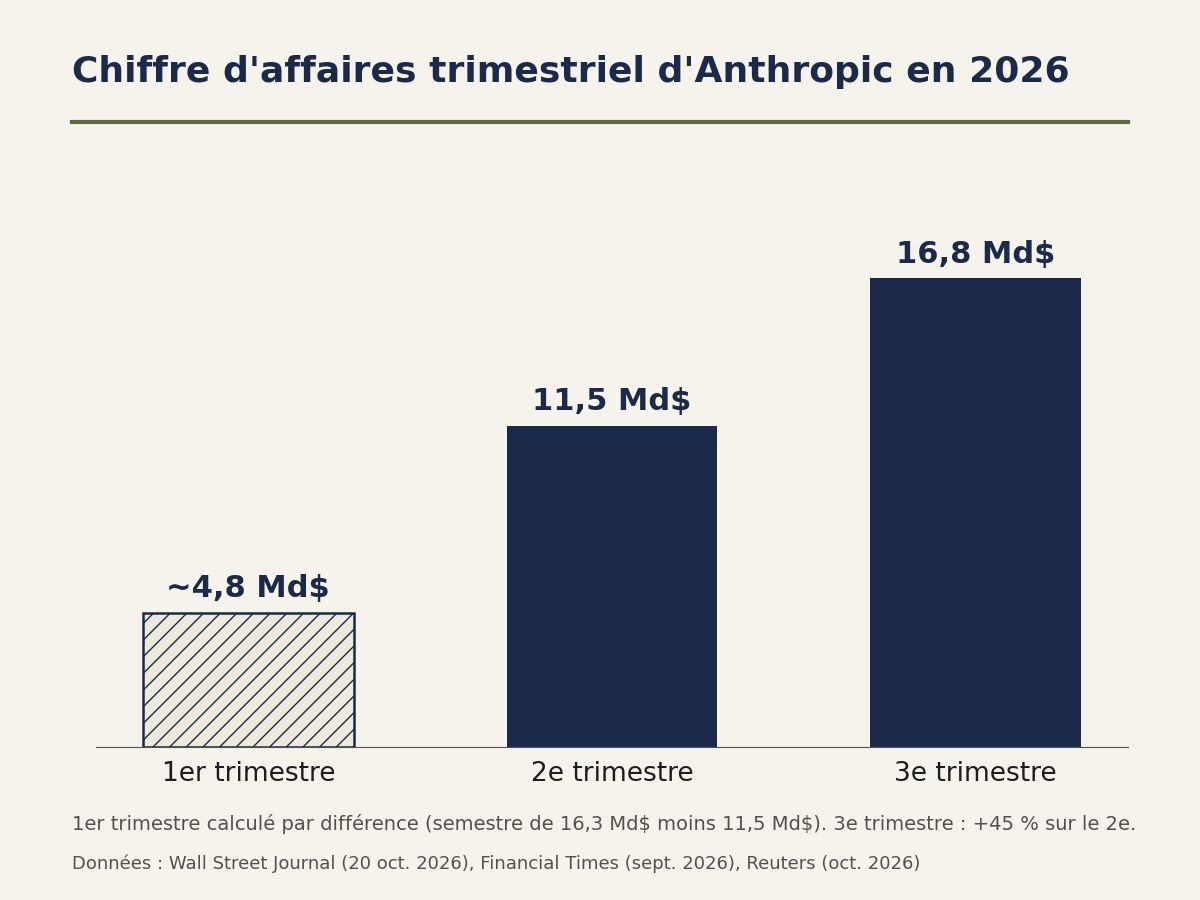
Sur Reddit, des utilisateurs ont lu dans ces chiffres une croissance tirée par Claude Code, puis un plafonnement depuis juin. Les montants publiés montrent plutôt un ralentissement : les revenus ont plus que doublé du premier au deuxième trimestre, puis progressé de 45 % au troisième.
Deux clients pour un cinquième des ventes
Environ 20 % du chiffre d’affaires du semestre est réalisé avec deux clients, que les comptes rendus publiés ne nomment pas. Anthropic s’attend à ce qu’une « part significative » de ses revenus continue de provenir d’un « nombre limité de clients » dans un avenir prévisible, selon le projet de prospectus cité par le WSJ. Le Financial Times, qui avait consulté la version de septembre, attribuait déjà près d’un quart des ventes de 2025 à deux clients.
Près de 9 milliards de dollars de calcul en six mois
Les dépenses de calcul et d’infrastructure approchent 9 milliards de dollars sur le semestre, contre 2,3 milliards un an plus tôt et 7,3 milliards pour toute l’année 2025. Elles absorbent plus de la moitié du chiffre d’affaires de la période.
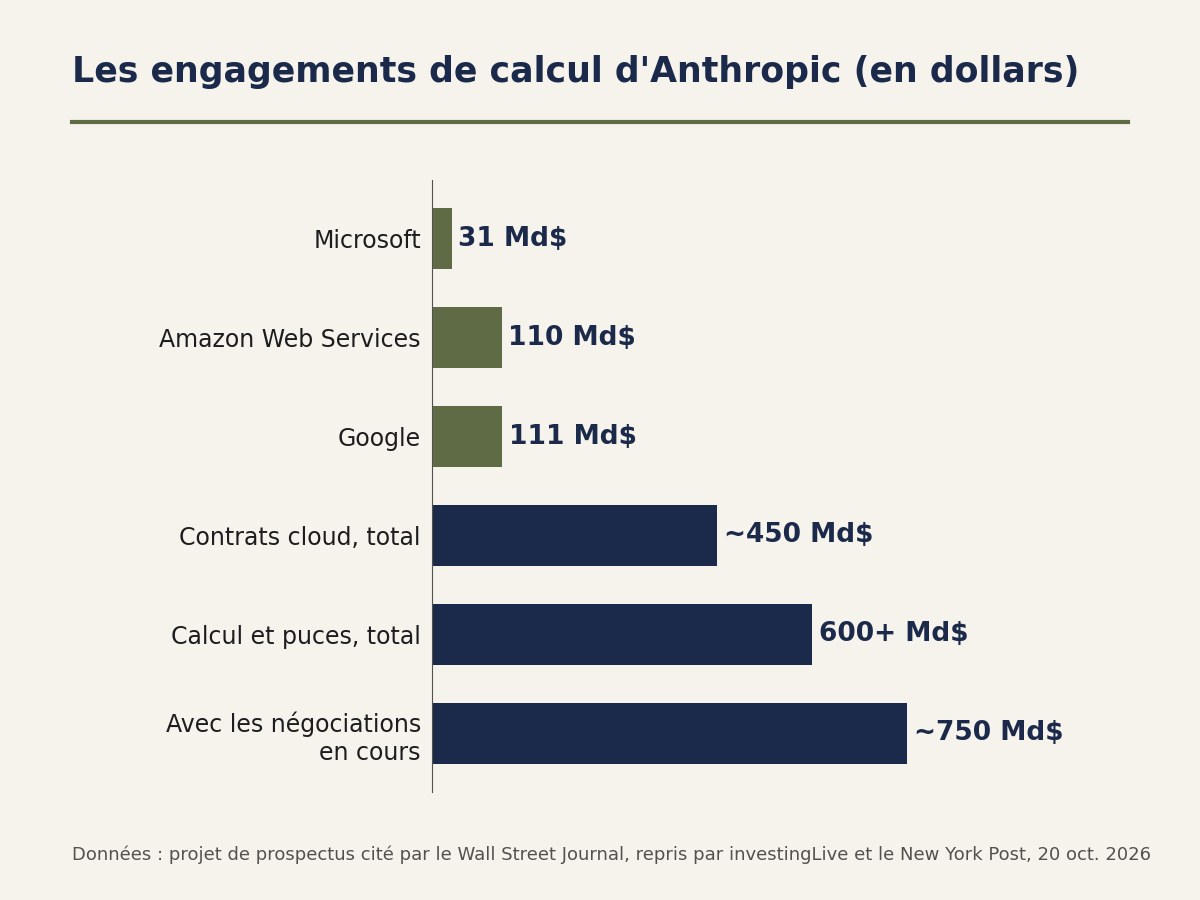
Les engagements futurs pèsent davantage encore. Selon le WSJ, Anthropic s’est engagée sur environ 450 milliards de dollars de contrats cloud sur sept à dix ans, pour la plupart non résiliables, dont 111 milliards avec Google, 110 milliards avec Amazon Web Services et 31 milliards avec Microsoft. Avec la location de puces, le total dépasse 600 milliards de dollars, et des contrats en cours de négociation pourraient y ajouter jusqu’à 150 milliards. En septembre, Reuters chiffrait ces engagements à 518 milliards.
Des fournisseurs cloud devenus concurrents
Anthropic écrit avoir demandé plus de capacité de calcul que ses grands partenaires cloud n’ont accepté d’en fournir, et constate qu’ils la voient de plus en plus comme une concurrente. Microsoft, à la fois investisseur et fournisseur d’Anthropic, écrivait pour sa part le 19 octobre, à propos des agents IA en entreprise, qu’on ne peut se fier à aucune IA de pointe.
Anthropic loue aussi des centres de données pour son propre compte et travaille avec des exploitants tiers. Selon TechCrunch, le document relève leur « historique d’exploitation limité », qui pourrait les rendre moins fiables que les grands hébergeurs. La plupart des capacités d’Anthropic se trouvent aux États-Unis ; l’entreprise a signé des lettres d’intention pour de nouveaux sites à l’étranger, dans des pays que les extraits publiés ne précisent pas.
Dans des passages cités par le New York Post, Anthropic écrit que l’opposition aux centres de données s’est « davantage organisée et coordonnée » d’un territoire à l’autre, et que sa notoriété « pourrait attirer une attention particulière sur les projets qui lui sont associés ».
Les risques déclarés
Les facteurs de risque occupent environ un tiers du document, selon le WSJ. Anthropic y prévient qu’elle pourrait être tenue responsable de dommages causés par le comportement de ses modèles, pour des montants susceptibles de dépasser sa couverture d’assurance. La version de septembre évoquait déjà des « risques existentiels pour l’humanité », rapportait alors TechCrunch.
La rémunération des Amodei
Selon le projet de prospectus, Dario Amodei, directeur général, et sa sœur Daniela, présidente, ont perçu chacun un salaire de base d’environ 655 000 dollars en 2025. Avec les attributions d’actions et d’options, leur rémunération totale a atteint environ 18 millions de dollars pour lui et 16,5 millions pour elle. Les cofondateurs ont chacun promis 80 % de leurs parts à la philanthropie. L’entreprise a par ailleurs annoncé le 18 octobre qu’elle engagerait 5 % de ses actions dans un fonds d’intérêt public.
Un document encore provisoire
Les chiffres du premier semestre viennent d’un projet que seul le Wall Street Journal dit avoir lu. Reuters, Bloomberg et le New York Post les reprennent en citant le quotidien. Les montants peuvent encore changer avant le dépôt public. Dans la nuit du 20 au 21 octobre 2026, aucune version publique du S-1 d’Anthropic ne figurait sur EDGAR, la base documentaire de la SEC.
La perte de 80,7 milliards appelle une lecture prudente. Sans les 72 milliards de charges comptables, elle tombe à environ 8,7 milliards de dollars, par simple soustraction des montants publiés. Le chiffre du troisième trimestre provient d’une réunion avec des investisseurs, en dehors du projet de prospectus. La répartition des revenus entre l’API, Claude Code et les abonnements n’apparaît dans aucun des comptes rendus publiés.
Notre analyse
Ce projet de prospectus donne la première vue détaillée des six premiers mois de 2026 chez Anthropic. L’entreprise tire une bonne partie de ses revenus de quelques très gros comptes et consacre plus de la moitié de son chiffre d’affaires au calcul. Elle s’engage pour des centaines de milliards de dollars auprès de fournisseurs devenus concurrents, qui ne lui accordent pas toute la capacité demandée.
Pour les entreprises et les indépendants qui utilisent Claude au quotidien, la capacité de calcul est le point le plus concret. Les extraits publiés décrivent un éditeur qui demande plus de capacité que ses partenaires cloud ne lui en fournissent et qui se tourne vers des exploitants moins éprouvés. Ils ne disent pas si cette situation pèse sur les plafonds d’usage des abonnements Claude.
Plusieurs questions restent ouvertes : l’identité des deux clients qui représentent 20 % des ventes, la place éventuelle de l’Europe parmi les nouveaux sites à l’étranger, la rédaction finale des facteurs de risque. En contrepartie de l’examen confidentiel, la SEC demande que le formulaire et ses projets soient rendus publics au moins 15 jours avant la tournée de présentation aux investisseurs. Si la cotation visée en novembre se confirme, le texte complet devra être publié sur EDGAR dans les semaines qui viennent. Le New York Post évoque une valorisation pouvant atteindre 2 000 milliards de dollars.
Sources
- Selon le WSJ, Anthropic a enregistré une perte nette de plus de 80 milliards de dollars au premier semestre 2026, Reuters (traduction publiée par Boursorama), 20 octobre 2026
- Anthropic books staggering $81B loss, warns of data center backlash as Amodei siblings draw modest salaries, New York Post, 20 octobre 2026
- Anthropic IPO draft shows nearly 15-fold revenue jump and $600 billion in compute deals, investingLive, 20 octobre 2026
- Anthropic’s cloud partnerships are getting messy, TechCrunch, 20 octobre 2026
- Anthropic’s prospectus details losses, growth, and, yes, a warning that its AI could end humanity, TechCrunch, 28 septembre 2026
- Anthropic confidentially submits draft S-1 to the SEC, Anthropic, 1er juin 2026
- Enhanced Accommodations for Issuers Submitting Draft Registration Statements, SEC, 3 mars 2025
- Taux de change de référence de l’euro, dollar des États-Unis, Banque centrale européenne, 20 octobre 2026
Image d’en-tête : graphique MACCUS, données du Wall Street Journal reprises par Reuters et le New York Post, 20 octobre 2026