Les investisseurs basés aux États-Unis apportent désormais plus de la moitié de l’argent que lèvent les start-up européennes en série C. La série C est en général le troisième grand tour de table, ou levée de fonds, d’une start-up, celui qu’elle lève quand elle vend déjà à grande échelle et veut accélérer. La part américaine est estimée à 52 % entre 2024 et le 30 septembre 2026, deux fois plus que de 2017 à 2019 (26 %). L’estimation figure dans State of European Tech 2026, le rapport annuel du fonds britannique Atomico, publié le 18 novembre.
Les 52 % mesurent l’argent investi dans ces tours. Qui détient le capital des entreprises est une autre question. Pour les calculer, Atomico répartit chaque tour à parts égales entre ses investisseurs, puis additionne les montants selon la région du siège de chacun (Europe, États-Unis, reste du monde). Ses données viennent de Dealroom, une société qui recense les levées de fonds, et excluent l’industrie pharmaceutique, la dette, les prêts et les subventions.
Atomico est lui-même un fonds de capital-risque : il investit dans des start-up en échange d’une part de leur capital. Son rapport plaide pour orienter davantage l’épargne retraite européenne vers ces fonds, donc vers des sociétés comme la sienne.
Plus le tour est tardif, moins l’argent est européen
Les investisseurs européens financent encore l’essentiel des premiers tours. Entre 2024 et fin septembre 2026, ils ont apporté 70 % de l’argent des tours d’amorçage européens, la première levée d’une start-up auprès d’investisseurs professionnels. Leur part baisse à chaque étape, jusqu’à 41 % en série D et au-delà. « En série C comme en série D et au-delà, les investisseurs américains apportent désormais plus que les européens, environ la moitié du total », écrit Atomico (« At both Series C and Series D+, US investors now supply more than European investors do, around half of the total »).
L’écart s’est creusé depuis 2017-2019 : selon le rapport, la part européenne a reculé à chaque étape.
Les investisseurs non européens participent à davantage de tours. En 2026, jusqu’à fin septembre, 36 % des tours européens comptent au moins un investisseur non européen, contre 22 % il y a dix ans. Aux États-Unis, 24 % des tours comptaient alors un investisseur non américain, et cette proportion n’a gagné depuis que quatre points.
En série C, 76 % des tours européens incluent désormais un investisseur extérieur à l’Europe, contre 31 % en 2017. Pour Atomico, un investisseur extérieur a son siège hors de la région de l’entreprise et investit pour la première fois dans cette entreprise.
Le rapport compare deux start-up qui ont fait leur première levée en 2017. Le total levé par le britannique Wayve, qui développe un logiciel de conduite autonome, a dépassé 250 puis 500 millions de dollars grâce à des tours menés par des investisseurs non européens. L’américain Anduril, spécialiste de la défense, n’a levé qu’auprès d’investisseurs américains jusqu’à sa série F, et a réuni environ quatre fois le total de Wayve.
Certains grands tours sont menés par des investisseurs européens. Le rapport cite Mistral AI, le développeur français de modèles d’IA, qui a levé 1,9 milliard de dollars en série C en 2025. Ce tour a été mené par ASML, le fabricant néerlandais de machines pour produire des puces.
Des fonds de pension européens presque absents du capital-risque
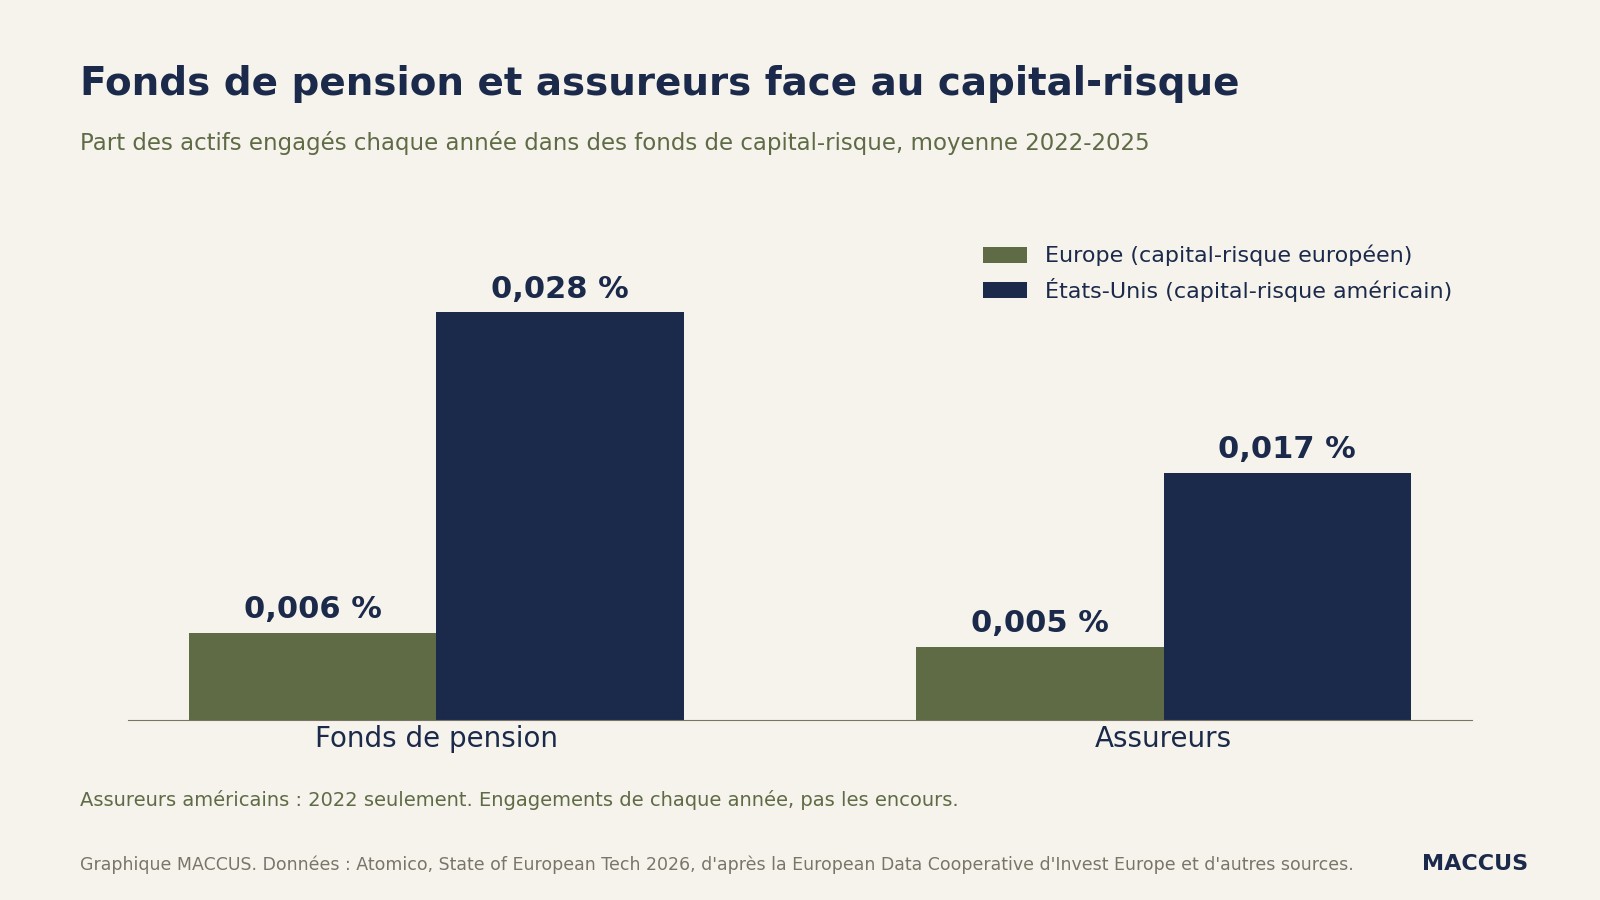
Le rapport relie une partie de l’écart à la façon dont les Européens placent leur épargne. Selon Atomico, les fonds de pension européens engagent chaque année environ 0,006 % de leurs actifs dans des fonds de capital-risque européens, et les assureurs 0,005 % (moyenne de 2022 à 2025). Aux États-Unis, les fonds de pension engagent 0,028 % de leurs actifs, plus de quatre fois plus, et les assureurs 0,017 %, plus de trois fois plus (pour ces derniers, 2022 seulement).
Il s’agit d’engagements annuels, une autre mesure que les sommes déjà placées en capital-risque par les fonds de pension. Le site d’Atomico le chiffre en dollars : les fonds de pension européens détiennent 13 000 milliards de dollars d’actifs et en engagent 780 millions par an dans les fonds de capital-risque européens.
Pour Atomico, la réglementation n’explique pas tout : les fonds de pension sont limités dans leurs placements risqués des deux côtés de l’Atlantique. Selon lui, l’écart tient aussi à l’expérience : le secteur technologique américain est plus ancien, et les gestionnaires de retraite américains évaluent des fonds de capital-risque depuis plus longtemps.
Les décideurs publics interrogés par Atomico placent ce levier en tête. Pour 30 % d’entre eux, les fonds de pension et d’assurance feraient le plus pour accroître la part des Européens au capital des entreprises technologiques européennes. Les incitations fiscales suivent (21 %).
La présidente de la Commission européenne, Ursula von der Leyen, avait posé le même diagnostic le 10 septembre 2025, dans son discours sur l’état de l’Union. Elle parlait des start-up européennes à fort potentiel : « Lorsque ces start-up se développent, elles se retrouvent obligées de se tourner vers des investisseurs étrangers en raison de la disponibilité limitée de capital-risque. Cela représente une perte de richesse et d’emplois pour l’Europe. Et une menace pour notre souveraineté technologique. »
Un nombre record de tours d’un milliard de dollars
La dépendance aux investisseurs américains s’installe pendant une année faste. Selon le rapport, l’investissement dans la tech européenne devrait atteindre 81 milliards de dollars en 2026, en hausse de 62 % sur 2025 (50 milliards), près du record de 2021 (94 milliards). Le chiffre de 2026 est une projection : Atomico extrapole l’année entière à partir des données arrêtées au 30 septembre.
Les très gros tours pèsent lourd. Sur les neuf premiers mois de 2026, les start-up européennes ont bouclé 13 tours d’au moins un milliard de dollars, un record pour l’Europe. Ces tours ont capté 37 % des montants investis sur la période.
Les fonds de capital-risque européens ne suivent pas le même rythme. Ils ont obtenu 9 milliards de dollars de nouveaux engagements de leurs investisseurs au premier semestre 2026, et aucun n’a bouclé plus d’un milliard de dollars cette année. Atomico prévient que les 81 et les 9 milliards ne se comparent pas directement : les levées des start-up incluent aussi l’argent d’investisseurs américains et d’autres investisseurs non européens.
Les limites de l’estimation
Les 52 % dépendent de la méthode d’Atomico. La répartition à parts égales ignore la somme que chaque investisseur a réellement apportée : la part américaine réelle peut donc être plus haute ou plus basse. Le rapport ne donne pas de marge d’erreur.
Le rapport reconnaît aussi le rôle de l’argent étranger. Les investisseurs extérieurs à l’Europe ont été « essentiels » à la croissance des entreprises européennes, écrit-il. Ils ont apporté, selon ses mots, « l’ampleur, la rapidité et la conviction qu’exigent les gros tours » (« the scale, speed and conviction that large rounds demand »), ainsi que leurs réseaux et leur expérience pour bâtir des entreprises.
L’Europe ne manque pas non plus de créateurs de start-up. En 2026, 29 % des nouveaux fondateurs de start-up technologiques du monde étaient basés en Europe, la plus forte part, juste devant les États-Unis (28 %). Atomico précise que le nombre de fondateurs chinois est sans doute sous-estimé dans ses données.
La portée pour l’Europe
L’Europe profite de cet afflux : selon le rapport, les investisseurs étrangers comblent le vide là où les fonds européens n’ont pas la taille pour signer de gros chèques. La région compte aussi le plus de nouveaux fondateurs de start-up technologiques du monde (29 % en 2026). La réponse de l’UE s’appelle Scaleup Europe Fund, un fonds de 5 milliards d’euros : en mai, le fonds du Conseil européen de l’innovation, une structure de l’UE, a choisi la société d’investissement suédoise EQT pour le gérer. Bruxelles finance aussi la technologie directement, comme avec EUROPA, le modèle d’IA ouvert confié à l’entreprise italienne Domyn.
L’écart se voit à la sortie des investisseurs : « qui finance une entreprise façonne qui la possède » (« who funds a company shapes who owns it »), écrit Atomico, pour qui la valeur part davantage à l’étranger quand l’essentiel de l’argent des derniers tours vient d’ailleurs. Entre 2024 et le 20 octobre 2026, les Bourses américaines ont accueilli 53 % de la valeur des introductions en Bourse (premières cotations) de la tech européenne, contre 17 % de 2017 à 2020. En 2025 et depuis le début de 2026, des entreprises américaines ont réalisé six des dix rachats d’au moins un milliard de dollars de start-up technologiques européennes financées par du capital-risque. Les rachats entre Européens posent la même question du contrôle : le gouvernement italien peut bloquer l’offre de 2,05 milliards d’euros du fabricant finlandais de satellites radar ICEYE sur Avio, le constructeur de la fusée Vega C.
La Commission a levé le 4 août les derniers obstacles juridiques au lancement du Scaleup Europe Fund, dont les investisseurs fondateurs annoncés en mai comprennent le fonds de pension néerlandais ABP et l’assureur Allianz. Le fonds avait réuni 3 milliards d’euros sur 5 en octobre, selon Atomico, et la Commission prévoyait ses premiers investissements pour l’automne 2026. « Le Scaleup Europe Fund est une première étape importante, mais son objectif de 5 milliards d’euros ne suffira pas à combler l’écart », dit dans le rapport Victor Englesson, l’associé d’EQT qui le codirige. Tom Wehmeier, associé chez Atomico, a déclaré au site TechCrunch que « les prochaines semaines seront un test vraiment important, avec EU Inc », la campagne pour une forme de société unique valable dans toute l’Europe.
Sources
- State of European Tech 2026 (full text), Atomico, 18 novembre 2026
- State of European Tech 2026, Atomico, 18 novembre 2026
- Méga-tours, croissance fulgurante, boom entrepreneurial… 5 enseignements sur la tech européenne en 2026, Journal du Net, 18 novembre 2026
- European Innovation Council selects EQT to lead €5 Billion Scaleup Europe Fund, Commission européenne, 18 mai 2026
- European Commission launches €5 Billion Scaleup Europe Fund to keep growth at home, Commission européenne (Futurium), 5 août 2026
- Discours sur l’état de l’Union 2025 de la Présidente von der Leyen, Commission européenne, 10 septembre 2025
- Stripe backer Atomico calls for Europe to own its success stories, TechCrunch, 17 novembre 2026
Image d’en-tête : graphique MACCUS. Données : Atomico, State of European Tech 2026, d’après Dealroom, données au 30 septembre 2026.