Pour Torsten Slok, associé et économiste en chef du gestionnaire d’actifs américain Apollo Global Management, l’intelligence artificielle n’a rapporté aucun gain financier aux entreprises américaines hors du secteur technologique. Il l’a écrit le 24 octobre 2026 dans The Daily Spark, sa note quotidienne, sous le titre « No Signs of AI Payoff Outside the Tech Sector » : malgré des investissements massifs et un engouement généralisé, l’IA « has delivered zero financial payoff to corporate America outside of tech ».
La note tient en quatre courts paragraphes et cinq graphiques. TechCrunch et Bloomberg l’ont reprise le lendemain. Sur Hacker News, le forum de l’incubateur Y Combinator, le lien publié le 24 octobre au soir comptait, le 25 en début de soirée, 590 points et 630 commentaires.
Le 23 octobre, veille de la note, Jason Furman, qui a présidé le Conseil des conseillers économiques de Barack Obama, expliquait qu’il choisirait l’IA plutôt que vingt économistes s’il dirigeait aujourd’hui ce conseil. Jason Furman parle de ce qu’un outil sait faire ; Torsten Slok, des comptes de 493 grandes entreprises.
Le « S&P 493 » face aux sept géants
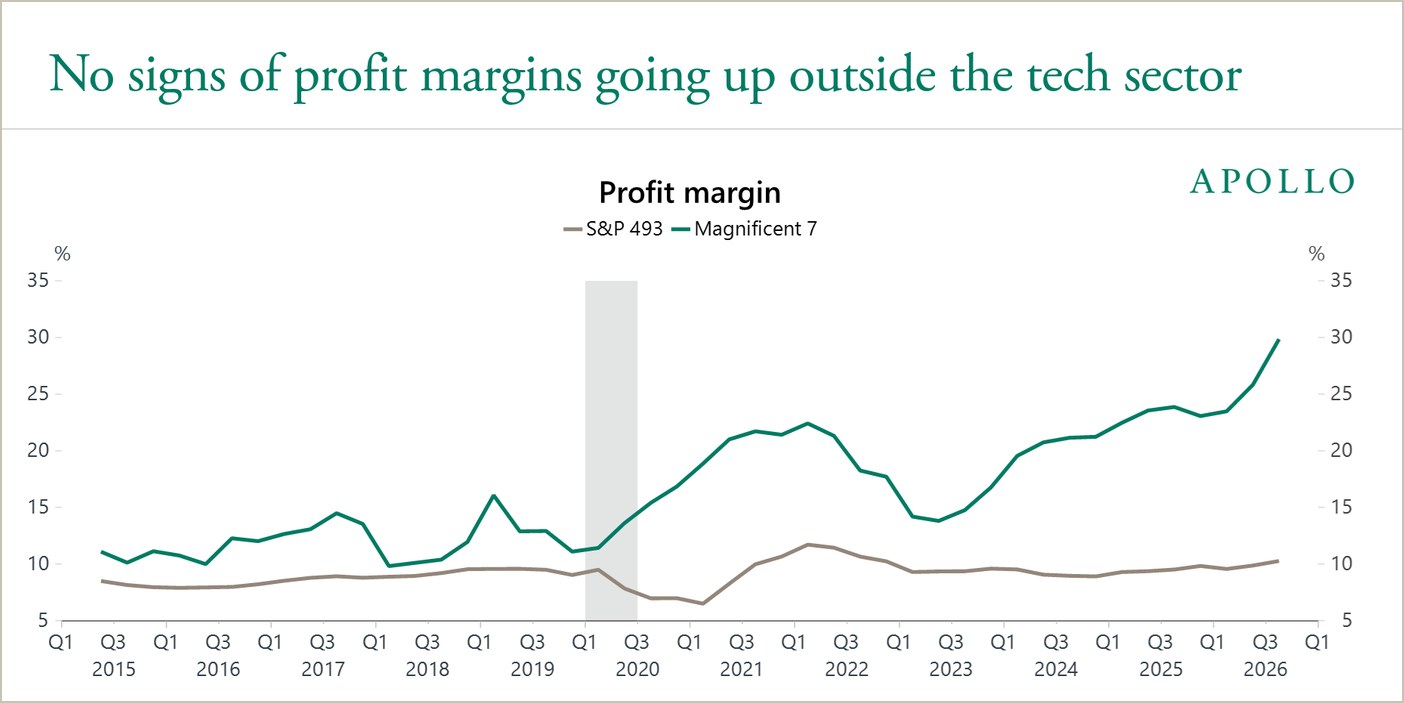
Torsten Slok compare les « Magnificent 7 » (selon la définition usuelle, que reprend TechCrunch : Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia et Tesla) au « S&P 493 », nom qu’il donne aux 493 autres sociétés de l’indice boursier S&P 500.
Le premier graphique suit le chiffre d’affaires par salarié, corrigé de l’inflation (en dollars de fin 2019). Pour les sept géants, il atteint environ 780 000 dollars au dernier point de 2026, contre environ 700 000 au début de 2019 et 565 000 au creux du début de 2023, avec un bond marqué sur le dernier trimestre affiché. Pour le S&P 493, la courbe finit vers 525 000 dollars, à peine au-dessus des quelque 495 000 du début de 2019. Apollo n’indique pas les valeurs, lues ici sur les courbes.
Sur le deuxième graphique, la marge bénéficiaire des sept géants approche 30 % au dernier point, contre environ 14 % à la mi-2023. Celle du S&P 493 oscille entre 9 et 10 % environ depuis 2023, sous son sommet du début de 2022, proche de 11,7 %. « Les marges bénéficiaires augmentent pour les Mag 7 mais stagnent pour le S&P 493 », écrit l’économiste.
Pas d’accélération visible de la productivité
Le troisième graphique quitte les grandes sociétés cotées pour l’ensemble des entreprises américaines. Il superpose depuis 1985 la croissance annuelle de la productivité globale des facteurs (PGF), calculée par la Réserve fédérale de San Francisco et corrigée des variations cycliques de l’utilisation des facteurs de production, et celle de la production par heure travaillée, publiée par le Bureau of Labor Statistics.
La PGF est retombée près de zéro, légèrement négative au dernier point (environ −0,3 %). La production par heure progresse encore d’environ 2,3 % sur un an. Aucune des deux courbes ne sort de sa fourchette des quarante dernières années, d’où la phrase de la note : « il n’y a toujours aucun signe que l’IA stimule la croissance de la productivité ».
Des dépenses d’IA concentrées sur quelques entreprises
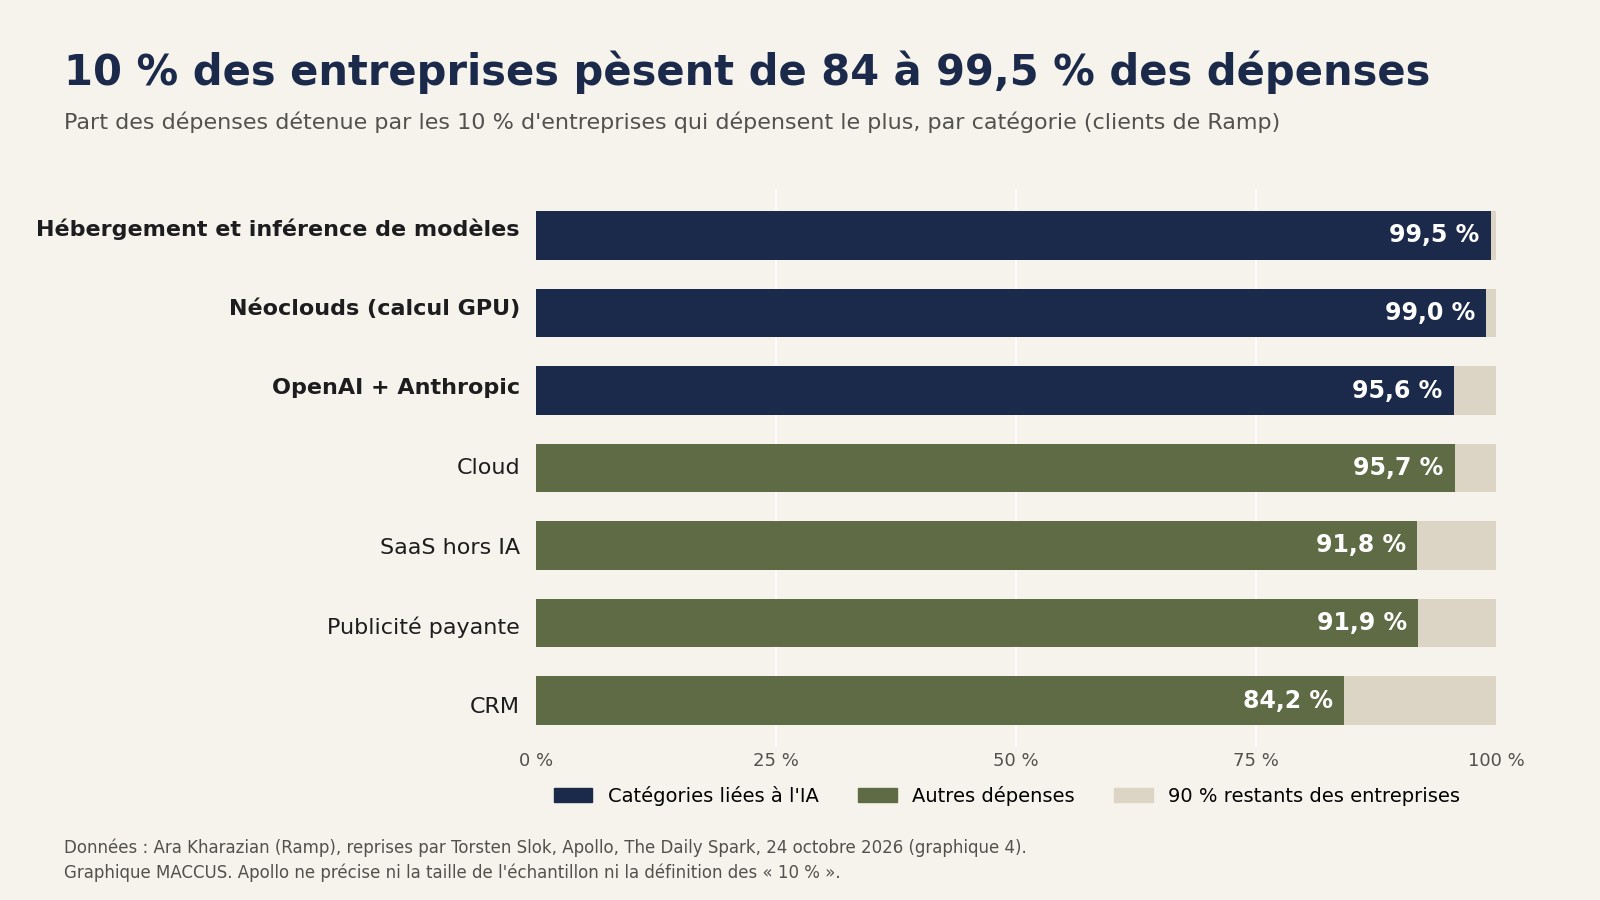
Les deux derniers graphiques reprennent des données de Ramp, une société américaine de cartes d’entreprise et de gestion des dépenses : le quatrième cite son économiste Ara Kharazian, le cinquième l’indice d’IA de Ramp. Chez les clients de Ramp, les 10 % d’entreprises qui dépensent le plus concentrent 95,6 % des dépenses consacrées à OpenAI et Anthropic, et 99,5 % de celles d’hébergement et d’inférence de modèles.
Le cinquième graphique, titré « Circularity in AI shows up in token spending too », décrit ces gros acheteurs : parmi le 1 % d’entreprises qui dépensent le plus en IA, 80,4 % sont financées par du capital-risque, contre 13,1 % chez les entreprises aux dépenses médianes. L’indice mensuel de Ramp mesure l’écart : en septembre 2026, parmi ses clients qui paient pour de l’IA, le 1 % le plus dépensier y a consacré une médiane de 9 567,53 dollars par salarié et par mois (environ 8 550 euros au cours du 23 octobre), contre 15,70 dollars (environ 14 euros) pour l’entreprise médiane de ce groupe.
Torsten Slok en tire sa conclusion : « Les entreprises financées par le capital-risque dépensent de plus en plus en tokens, mais le gros des entreprises américaines n’a pas besoin du dernier modèle et n’est pas disposé à le payer. » Tant que l’IA agentique et ces dépenses restent cantonnées à une petite partie de l’économie, ajoute-t-il, les effets macroéconomiques de l’IA resteront « très limités ».
La concentration se lit aussi chez les vendeurs. Selon le projet de prospectus d’Anthropic décrit par le Wall Street Journal, environ 20 % du chiffre d’affaires du premier semestre 2026 venait de deux clients.
Une thèse que l’économiste répète depuis des mois
Le 8 juin, dans « Still Waiting for AI to Trickle Down », Torsten Slok observait déjà que les marges montaient pour les sept géants et stagnaient pour le S&P 493. Le 9 août, il écrivait que le boom des investissements en IA « n’apparaît pour l’instant que dans les marges des vendeurs, pas dans celles des acheteurs ». La note du 24 octobre reprend ce constat, durcit le ton avec « zero » et ajoute des graphiques sur la productivité et les dépenses.
TechCrunch et Brad DeLong réagissent
TechCrunch, qui rappelle qu’Apollo a été son propriétaire, pose la question : les entreprises hors tech sont-elles simplement en retard ? Le site qualifie Torsten Slok de sceptique.
L’économiste Brad DeLong, professeur émérite à Berkeley, a commenté la note dès le 24 octobre sur son blog. Il ne conteste pas la lecture des courbes. Selon lui, les effets les plus importants de l’IA passent par des canaux que les actionnaires peinent à capter : le surplus des utilisateurs, qu’il estime considérable, la création de nouvelles entreprises et la capacité des grandes plateformes à verrouiller davantage leurs clients, qui profite à quelques groupes plutôt qu’au S&P 493.
Les limites de la note
Le texte de Torsten Slok est un commentaire d’économiste accompagné de cinq graphiques, sans relecture par des pairs ni enquête auprès d’entreprises. Les mentions légales d’Apollo précisent que les opinions exprimées « ne reflètent pas nécessairement les vues et opinions d’Apollo ». Aucune des données ne porte sur l’Europe.
Des moyennes plates ne prouvent pas que l’IA ne rapporte rien. Elles sont compatibles avec des gains nuls comme avec des gains faibles, tardifs, concentrés dans quelques entreprises ou compensés par d’autres coûts. Le « zero financial payoff » reste la formule de l’auteur : la note ne mesure pas l’effet de l’IA elle-même.
Une phrase de la note va plus loin que ses graphiques : « le gros des entreprises américaines recule et commence à considérer les dépenses en tokens non comme une source de croissance, mais comme un centre de coûts qui pèse sur les marges ». Aucun graphique ne mesure ce recul.
Les chiffres de Ramp, qui portent sur ses propres clients et non sur le S&P 493, vont plutôt dans l’autre sens. En septembre 2026, 55,9 % de ses clients américains payaient pour de l’IA, 12,1 points de plus qu’un an plus tôt, et 65,7 % de ses grandes entreprises clientes, 0,5 point de plus qu’en août. La part de l’IA dans leurs dépenses hors salaires a en revanche reculé sur un mois, de 5,96 % à 5,77 %.
Sur le quatrième graphique, les 10 % d’entreprises qui dépensent le plus pèsent aussi 91,9 % de la publicité payante et 84,2 % des logiciels de gestion de la relation client (CRM). Une part de cette concentration tient sans doute à la taille des entreprises, dont la note ne parle pas ; Apollo ne précise ni la taille de l’échantillon ni la définition des « 10 % ».
Notre analyse
En écrivant « zero », l’économiste en chef d’Apollo donne une formule simple à une question que se posent investisseurs et entreprises clientes, celle de la rentabilité de l’IA. Ses graphiques montrent une divergence nette entre sept groupes technologiques et le reste des grandes sociétés américaines. Ils ne disent pas pourquoi.
Hors tech, et hors du périmètre de la note, l’IA apparaît pour l’instant surtout dans des plans d’économies. Au Royaume-Uni, Barclays supprime 5 000 postes et cite l’IA parmi les raisons ; la banque vise plus de 1,1 milliard de livres d’économies brutes en 2027.
Le prix payé pour les tokens baisse. Selon Ramp, chez les clients qui suivent leur consommation avec son outil, le prix moyen d’un million de tokens chez OpenAI et Anthropic est passé de 0,86 à 0,64 dollar en quatre semaines (environ 0,77 et 0,57 euro), une moyenne qui reflète aussi le choix de modèles moins chers. Des modèles comme MiniMax M3.1 Flash, lancé le 19 octobre à 0,15 dollar (environ 0,13 euro) le million de tokens en entrée, tirent les tarifs vers le bas.
Torsten Slok pose lui-même la question : le gros des entreprises américaines saura-t-il transformer une intelligence de moins en moins chère en croissance et en marges ? « Cela pourrait être plus difficile qu’il n’y paraît », écrit-il, avant d’ajouter : « AI may be a great calculator, but in business, intelligence is mostly judgment » (l’IA est peut-être une excellente calculatrice, mais en entreprise, l’intelligence relève surtout du jugement). L’IA ne comprend selon lui ni la responsabilité, ni la confiance, ni la culture, ni les règles non écrites. C’est une opinion, que ses graphiques n’étayent pas directement.
Les résultats du troisième trimestre, en cours de publication, puis ceux des trimestres suivants diront si la marge du S&P 493 décolle de ses 10 %. L’indice de Ramp pour octobre montrera si l’adoption continue de monter ou si le recul décrit par Torsten Slok apparaît dans les dépenses.
Sources
- No Signs of AI Payoff Outside the Tech Sector, Torsten Slok, Apollo (The Daily Spark), 24 octobre 2026
- The Buyers of AI Are Still Waiting for the Payoff, Torsten Slok, Apollo (The Daily Spark), 9 août 2026
- Still Waiting for AI to Trickle Down, Torsten Slok, Apollo (The Daily Spark), 8 juin 2026
- Ramp AI Index, Ramp Economics Lab, données de septembre 2026, consulté le 25 octobre 2026
- AI delivers ‘zero financial payoff’ to most companies, Apollo economist says, Anthony Ha, TechCrunch, 25 octobre 2026
- Torsten Slok Beats the AI-Bear Drum, Brad DeLong, DeLong’s Grasping Reality, 24 octobre 2026
- No signs of AI payoff outside the tech sector, discussion Hacker News, 24 octobre 2026
Image d’en-tête : graphique MACCUS. Données : Ara Kharazian (Ramp), reprises par Apollo, The Daily Spark, 24 octobre 2026