Non. Claude ne tient pas votre comptabilité légale, ne dépose aucune déclaration et ne signe rien. Il peut préparer le terrain : trier les pièces du mois, repérer ce qui manque, rédiger vos questions et recalculer une déclaration de TVA avant l’envoi.
Ce guide s’adresse aux indépendants, micro-entrepreneurs et patrons de TPE en Belgique et en France. Il donne trois tâches pas à pas avec les prompts à copier, des fichiers d’exemple fictifs, puis les règles de 2026 à connaître : facturation électronique, qui dépose quoi, secret professionnel et données. Vous êtes vous-même comptable ? Notre guide IA en fiduciaire parle aux cabinets.
La réponse courte : Claude prépare, votre comptable valide
Claude lit des PDF, des photos de tickets, des fichiers CSV et Excel. Il sait additionner, comparer deux listes et écrire un e-mail clair. Il ne connaît pas votre situation fiscale, il peut mal lire un montant sur une photo floue et il n’engage aucune responsabilité.
La bonne répartition tient en quatre étapes.
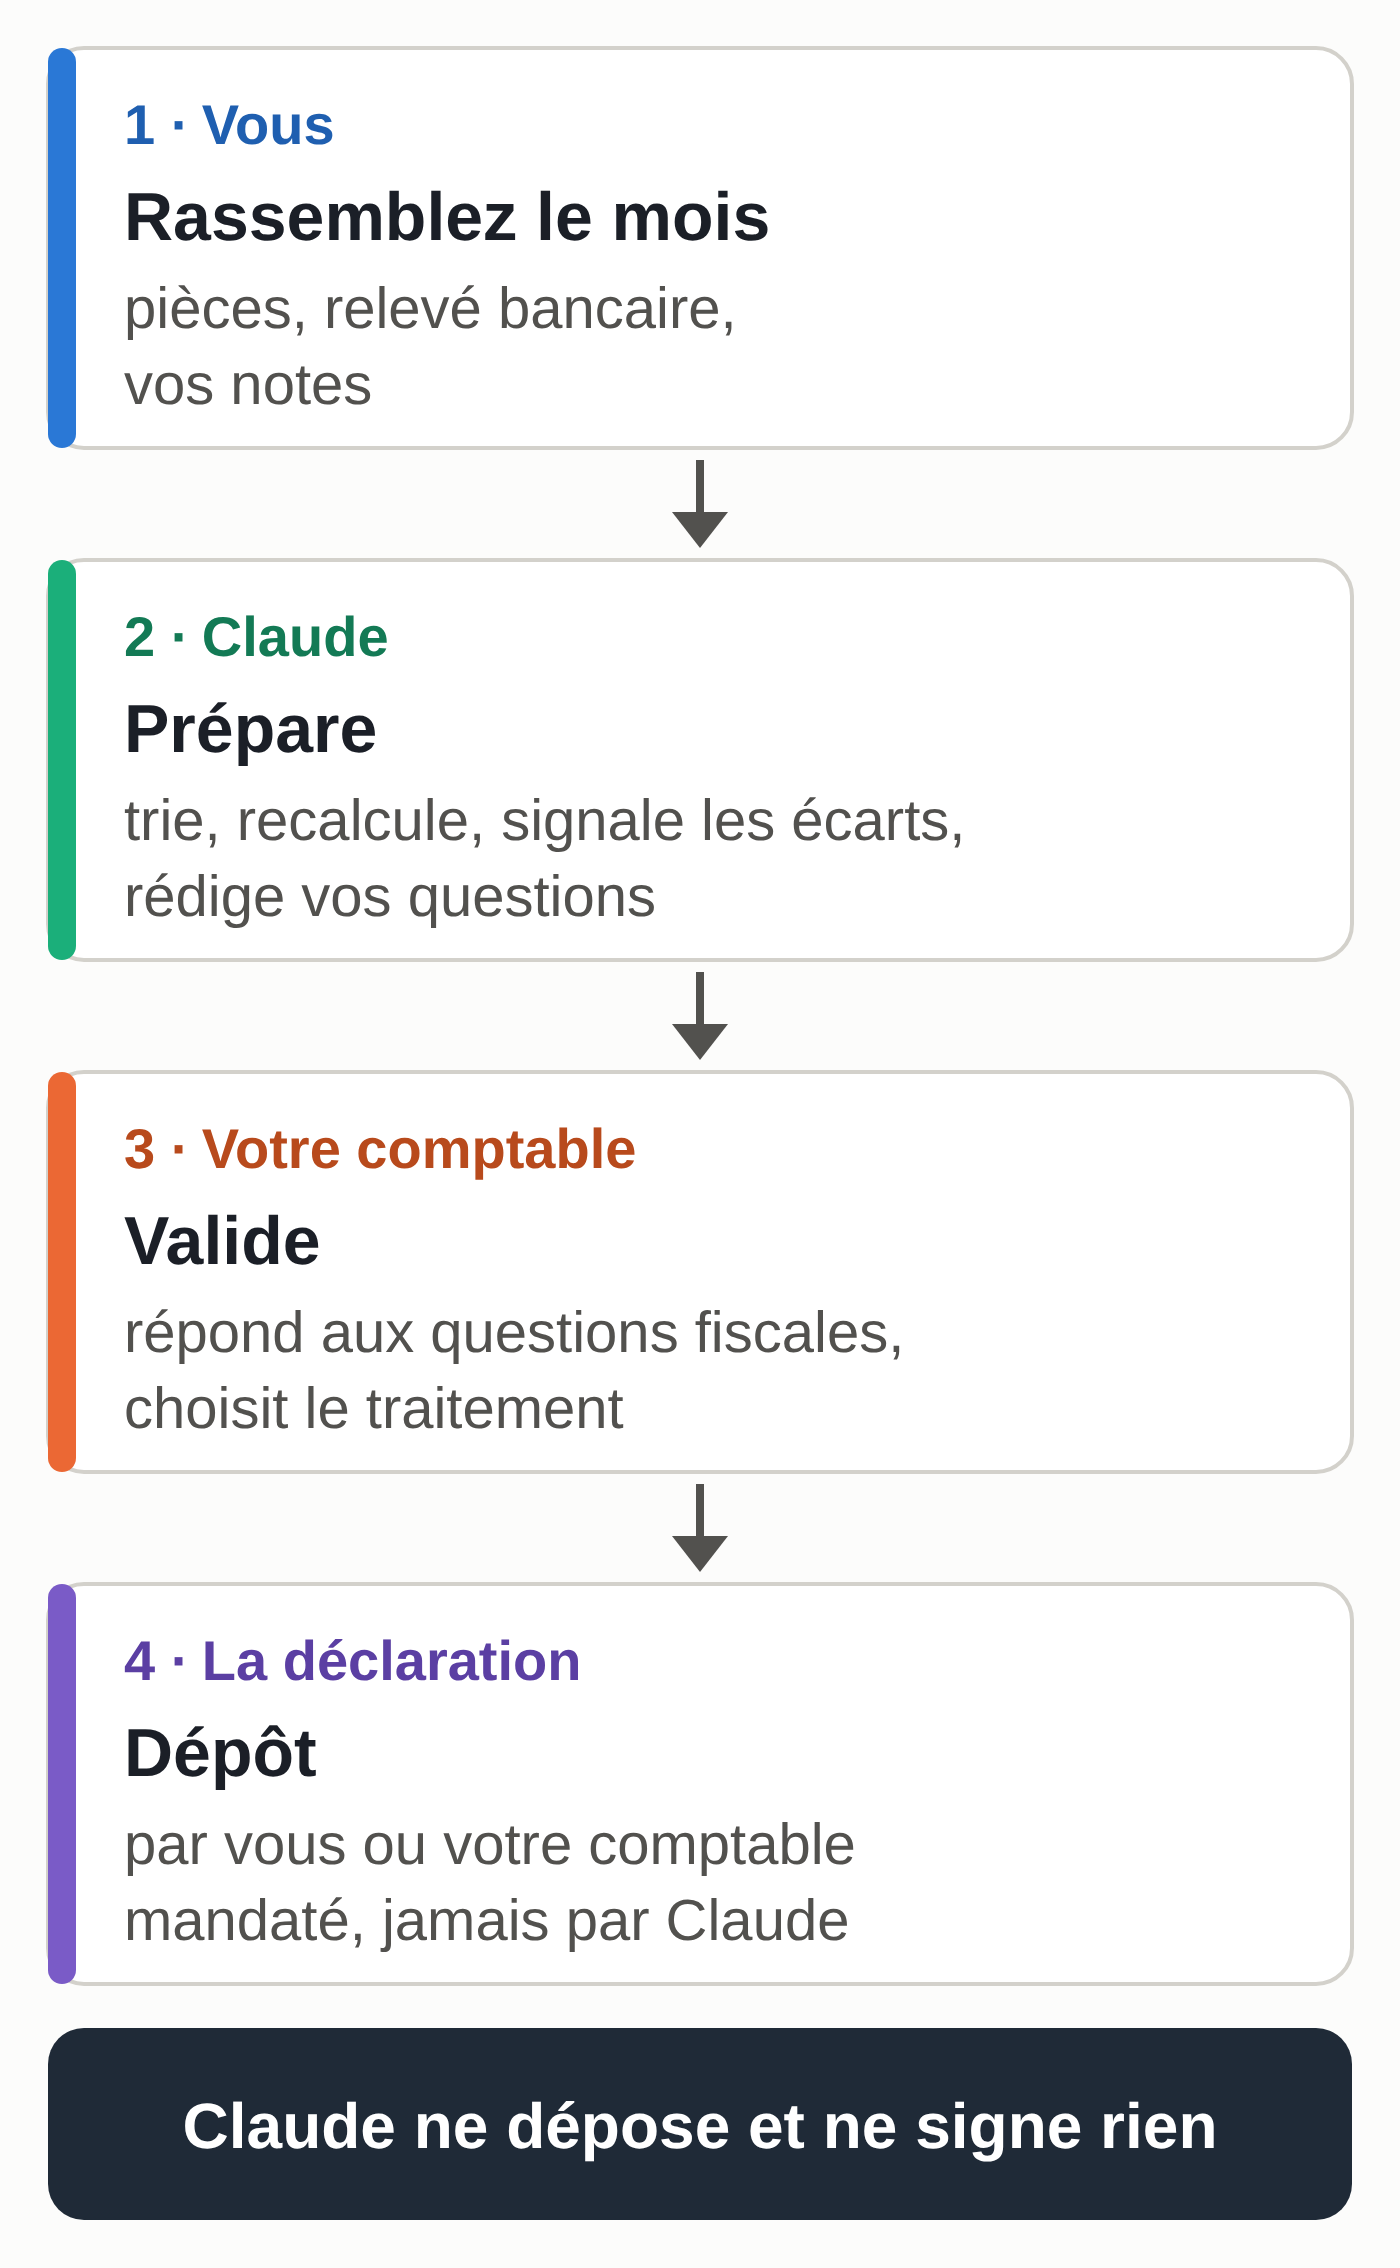
Tout ce qui demande un choix fiscal reste chez votre comptable : déduire ou non une dépense, amortir un achat, changer de régime de TVA, répondre à un courrier de l’administration.
Avant de commencer
Il vous faut un compte Claude. Un compte gratuit permet d’ouvrir un projet et de joindre des fichiers : de quoi essayer les trois tâches sur les fichiers d’exemple, dans la limite d’usage de la formule gratuite. Pour un usage régulier, la formule Pro coûte 18 € HT par mois en mensuel (prix relevé le 28 septembre 2026 sur claude.ai depuis un compte belge). Le détail des formules est dans notre comparatif des abonnements Claude.
Créez un projet, par exemple « Compta 2026 ». Les projets sont ouverts à tous les comptes, y compris gratuits (cinq projets maximum en gratuit, selon l’aide d’Anthropic consultée le 6 octobre 2026). Collez ces instructions dans le champ des instructions du projet :
Tu aides une indépendante à préparer sa comptabilité. Pays : Belgique. TVA : déclaration trimestrielle.
Tu prépares, tu ne décides pas : aucune réponse fiscale ferme, jamais l'affirmation qu'un document est prêt à déposer.
Tu recopies les montants tels qu'ils figurent sur les pièces. Si une donnée manque ou est illisible, tu écris « à vérifier ».
Si l'exécution de code est activée, tu fais les calculs avec du code et tu montres le détail.
Chaque question qui touche à la fiscalité va dans une liste « Questions pour le comptable ».
Adaptez la première ligne : votre pays, votre périodicité de TVA, ou « franchise » si vous ne facturez pas la TVA.
Quelques limites utiles, selon l’aide d’Anthropic mise à jour le 23 juillet 2026 : jusqu’à 20 fichiers par conversation ; PDF, CSV, TXT et DOCX acceptés ; pour un fichier Excel (XLSX), l’exécution de code et la création de fichiers doivent être activées dans votre compte. Une photo de ticket se lit mieux au-delà de 1 000 pixels de côté.
Faites les essais avec les fichiers fictifs de ce guide avant d’y mettre vos vraies pièces. La section sur les données, plus bas, dit quoi masquer.
Tâche 1 : classer et résumer les pièces du mois
Le résultat : un tableau de toutes vos pièces, quatre totaux et la liste de ce qui cloche entre vos pièces et votre relevé bancaire.
Fichiers d’exemple (une graphiste indépendante fictive à Namur, septembre 2026) : pièces du mois et relevé bancaire.
- Exportez le relevé du mois depuis votre banque en ligne, au format CSV.
- Rassemblez les factures de vente, les factures d’achat et les photos de tickets du même mois.
- Ouvrez une conversation dans votre projet « Compta 2026 » et joignez le tout (bouton « + » en bas à gauche de la zone de saisie, puis « Add files or photos » selon l’aide d’Anthropic, ou glisser-déposer).
- Collez le prompt ci-dessous.
Je joins mes pièces de septembre 2026 et mon relevé bancaire du mois.
1. Fais un tableau des pièces : numéro, date, client ou fournisseur, vente ou achat, objet, base HT, taux de TVA, montant de TVA, total TVAC.
2. Donne quatre totaux : ventes HT, TVA sur les ventes, achats HT, TVA sur les achats.
3. Rapproche chaque ligne du relevé d'une pièce. Puis liste à part :
   a. les mouvements bancaires sans pièce ;
   b. les pièces payées pour un autre montant, avec l'écart ;
   c. les factures de vente pas encore payées.
4. Termine par trois lignes maximum : ce que je dois retrouver ou demander avant d'envoyer le dossier à mon comptable.
Ce que vous devez obtenir avec les fichiers d’exemple :
- ventes HT 2 350,00 € et TVA sur les ventes 493,50 € ;
- achats HT 1 740,00 € et TVA sur les achats 360,90 € ;
- un paiement par carte de 62,40 € dans une station-service le 24 septembre, sans pièce ;
- l’Asbl Les Jardins a versé 1 200,00 € pour une facture de 1 452,00 €, soit 252,00 € d’écart ;
- la facture V-2026-031 de 363,00 € n’est pas encore payée.
Le contrôle humain : refaites les quatre totaux dans un tableur, puis comparez trois montants pris au hasard avec les pièces elles-mêmes. Sur une photo de ticket, un 1 et un 7 se confondent facilement.
Si ça coince : Claude a deviné un taux de TVA absent du ticket. Répondez « Remplace tout montant ou taux deviné par « à vérifier » », puis demandez une photo plus nette au fournisseur ou refaites la vôtre.
Tâche 2 : préparer les questions pour votre comptable
Le résultat : un e-mail court, avec vos questions numérotées et les pièces concernées. Votre comptable peut répondre en une fois.
Fichiers d’exemple : le tableau obtenu à la tâche 1 et les notes du mois.
- Restez dans la même conversation que la tâche 1, ou collez le tableau dans une nouvelle conversation du projet. Une nouvelle conversation ne reprend pas d’elle-même le contenu de la précédente : voyez ce que Claude retient d’une conversation à l’autre.
- Joignez vos notes du mois : ce que vous avez acheté, pour quoi, ce qui vous a surpris.
- Collez le prompt.
Voici le tableau de mes pièces du mois et mes notes. Prépare un e-mail court à mon comptable.
Règles :
- Ne réponds à aucune question fiscale toi-même : pas de « c'est déductible », pas de taux, pas de régime. Tu poses les questions, mon comptable répond.
- Une question par point, numérotée, avec le contexte en une phrase et la pièce concernée (numéro, date, montant TVAC).
- Classe les questions de la plus urgente à la moins urgente.
- Termine par la liste des pièces à joindre à l'e-mail.
- Vouvoiement, ton simple, 200 mots maximum hors liste des pièces.
Avec les fichiers d’exemple, l’e-mail doit poser cinq ou six questions : le paiement partiel de l’Asbl, les clients qui demandent des factures « par Peppol », le plein sans ticket, le repas avec une cliente (A-0412, 68,10 €), l’ordinateur qui sert aussi le week-end (A-0413, 1 754,50 €), et éventuellement la facture pas encore payée. Lors de notre essai (décrit plus bas), une question sortait ainsi : « L’ordinateur portable A-0413 du 22/09/2026, 1 754,50 € TVAC, sert aussi le week-end pour mes photos personnelles : quel traitement comptable/TVA retenir ? »
Le contrôle humain : vérifiez qu’aucune phrase ne donne déjà la réponse (du type « ce repas est déductible »). Si c’est le cas, supprimez-la : c’est une affirmation fiscale que personne n’a vérifiée.
Si ça coince : l’e-mail fait une page. Répondez « Coupe à 150 mots, garde les questions et les numéros de pièces ».
Tâche 3 : vérifier une déclaration de TVA avant l’envoi
Le résultat : votre brouillon de déclaration recalculé ligne à ligne, chaque écart expliqué, et la liste des achats dont la déduction doit être confirmée. La validation reste celle de votre comptable.
Fichiers d’exemple (troisième trimestre 2026) : brouillon de déclaration, registre des ventes et registre des achats.
- Exportez de votre logiciel de facturation le registre des ventes et celui des achats du trimestre, en CSV ou en Excel.
- Recopiez dans un fichier texte les montants du brouillon de déclaration : base des ventes, TVA due, base des achats, TVA déductible, solde.
- Joignez les trois fichiers à une nouvelle conversation du projet et collez le prompt.
Je vais déposer ma déclaration de TVA du 3e trimestre 2026. Contrôle d'abord le brouillon à partir de mes registres (brouillon, registre des ventes, registre des achats joints).
1. Recalcule à partir des registres : base des ventes, TVA due, base des achats, TVA déductible, solde. Montre le calcul.
2. Compare chaque montant au brouillon. Pour chaque écart, trouve la ou les lignes qui l'expliquent : ligne absente, ligne comptée deux fois, montant différent.
3. Vérifie que les numéros de factures de vente se suivent, sans trou ni doublon.
4. Liste à part, sans trancher, les achats dont la déduction de TVA doit être confirmée par mon comptable (repas, véhicule, matériel à usage mixte, cadeaux), avec la raison en une phrase.
5. Ne dis jamais que la déclaration est correcte ou prête à déposer. Termine par : « À valider par votre comptable avant tout dépôt. »
Ce que vous devez obtenir avec les fichiers d’exemple. Le brouillon annonce 217,65 € de TVA à payer. Recalculé depuis les registres, le solde est de 753,15 € (1 186,50 € de TVA due moins 433,35 € de TVA déductible), avant les points à confirmer. L’écart de 535,50 € vient de deux lignes :
- la facture de vente V-2026-027 du 21 août (1 100,00 € HT, 231,00 € de TVA) manque dans le brouillon ;
- la facture d’achat A-0413 de l’ordinateur (1 450,00 € HT, 304,50 € de TVA) y est comptée deux fois.
Les numéros de vente se suivent de V-2026-024 à V-2026-031. Le repas (A-0412) et l’ordinateur à usage mixte (A-0413) doivent sortir dans la liste « à confirmer ».
Le contrôle humain : refaites le solde dans un tableur à partir des deux registres. Si votre chiffre diffère de celui de Claude, c’est le tableur qui fait foi, et la question part chez votre comptable.
Si ça coince : Claude écrit malgré tout « la déclaration est correcte ». Supprimez la phrase et rappelez la règle 5. Une déclaration se valide avec quelqu’un qui connaît votre dossier.
Les numéros de grilles du formulaire belge et du formulaire français diffèrent. Ce contrôle porte sur les montants ; le report dans les bonnes grilles reste le travail de votre logiciel ou de votre comptable. Les fichiers d’exemple appliquent le taux belge de 21 % ; en France, le taux normal est de 20 %.
Ce que nos essais ont montré
Les trois prompts ont été essayés le 6 octobre 2026 sur ces fichiers fictifs, par API, avec un autre modèle de langage que Claude. Les quatre totaux de la tâche 1, les trois anomalies, le solde de 753,15 € et les deux lignes fautives de la tâche 3 ont tous été trouvés. Dans la tâche 2, aucune question ne donnait de réponse fiscale.
Un second essai de la tâche 3, cette fois sur un brouillon sans erreur, n’a inventé aucun écart et s’est bien terminé par la phrase de validation. L’essai dans votre compte Claude reste à faire, avec ces mêmes fichiers.
Quel que soit le modèle choisi dans Claude, ce qui sécurise le résultat, c’est le recalcul dans un tableur. Pour aller plus loin sur le choix d’un modèle, voyez notre guide pour choisir son modèle IA.
Belgique et France : vos factures en 2026
La facturation électronique change ce que vous donnez à Claude. Une facture structurée arrive dans votre logiciel de facturation, qui l’envoie et la reçoit sur le réseau prévu. Claude n’y est pas raccordé : vous lui donnez ensuite un PDF ou un export CSV tiré de ce logiciel.
Si vous travaillez dans Odoo, Claude peut aussi y être branché en lecture seule : voyez notre guide Claude sur Odoo. Pour récupérer les factures reçues par e-mail ou rangées dans un dossier partagé, lisez notre guide sur les connecteurs Gmail, Drive et Agenda. Pour suivre les prix de vos factures fournisseurs et la marge de vos devis, voyez faire lire vos factures fournisseurs par Claude.
En Belgique : Peppol depuis le 1er janvier 2026
Selon le site officiel efacture.belgium.be (SPF Stratégie et Appui, consulté le 6 octobre 2026), toutes les entreprises belges assujetties à la TVA doivent utiliser entre elles des factures électroniques structurées depuis le 1er janvier 2026. Elles passent par le réseau Peppol, d’un logiciel à l’autre. Un PDF envoyé par e-mail ne suffit plus.
- Vous ne facturez que des particuliers ? Vous devez quand même pouvoir recevoir les factures structurées de vos fournisseurs belges.
- La mise au point du 7 avril 2026 précise que les assujettis en franchise de taxe pour petites entreprises sont en principe concernés aussi.
- La période de tolérance générale des trois premiers mois de 2026 est terminée.
La déclaration périodique de TVA se dépose par voie électronique sur Intervat, l’application du SPF Finances. Selon la FAQ d’Intervat (SPF Finances), un tiers comme votre comptable peut la déposer à votre place s’il dispose d’un mandat.
Dans notre exemple, la graphiste envoie encore des PDF à des clients professionnels : c’est précisément la question Peppol que la tâche 2 transmet à son comptable.
En France : réception obligatoire depuis le 1er septembre 2026
Selon la FAQ d’impots.gouv.fr (mise à jour le 16 janvier 2026, consultée le 6 octobre 2026), toutes les entreprises doivent pouvoir recevoir leurs factures sous forme électronique depuis le 1er septembre 2026. Les grandes entreprises et les entreprises de taille intermédiaire émettent depuis cette date. Les PME et micro-entreprises émettront à partir du 1er septembre 2027.
- Une facture électronique entre entreprises transite par une plateforme agréée. Un PDF envoyé par e-mail n’est pas une facture électronique.
- Micro-entrepreneurs et franchisés en base sont dans le champ de la réforme, au moins en réception (réponse mise à jour le 28 septembre 2026).
- Les déclarations de TVA continuent, avec la même périodicité qu’avant la réforme.
En franchise en base, vous ne déposez pas de déclaration de TVA et vous ne récupérez pas la TVA sur vos achats (fiche Service-Public Entreprendre vérifiée le 1er janvier 2026, consultée le 6 octobre 2026). La tâche 3 ne vous concerne alors pas ; les tâches 1 et 2 restent utiles.
Vos documents chez Claude : secret professionnel et données
Un expert-comptable est tenu au secret professionnel. En Belgique, la loi du 17 mars 2019 sur les professions d’expert-comptable et de conseiller fiscal (article 120) applique l’article 458 du Code pénal à ces professionnels. En France, l’article 21 de l’ordonnance du 19 septembre 1945 y soumet les experts-comptables, sous les peines de l’article 226-13 du Code pénal.
Ce secret lie votre comptable. Chez un fournisseur d’IA, le sort de vos fichiers dépend de ses conditions d’utilisation et de vos réglages. Chez Anthropic, d’après son centre de confidentialité consulté le 6 octobre 2026 :
- Formules Free, Pro et Max : vous choisissez si vos conversations servent à améliorer les modèles, et vous pouvez changer ce choix à tout moment dans vos paramètres de confidentialité. Si vous l’acceptez, vos données peuvent être conservées sous forme dé-identifiée jusqu’à cinq ans. Une conversation supprimée quitte l’historique tout de suite et les serveurs dans les 30 jours, sauf conservation imposée par la loi ou signalement pour non-respect des règles d’usage. Un avis donné avec le pouce levé ou baissé fait conserver toute la conversation jusqu’à cinq ans. Les conversations en mode incognito ne servent pas à l’entraînement.
- Formules Team, Enterprise et API : par défaut, vos contenus ne servent pas à l’entraînement, et un accord de traitement des données (DPA) fait partie des conditions commerciales.
Free, Pro et Max relèvent des conditions grand public d’Anthropic ; Team, Enterprise et l’API relèvent de ses conditions commerciales. Lisez-les avant de payer un abonnement pour votre activité.
Le RGPD ajoute une règle simple : ne traitez que les données nécessaires au but poursuivi (principe de minimisation, article 5). Pour la comptabilité, cela donne trois réflexes :
- Masquez ce qui identifie un particulier : nom d’un client privé, numéro de registre national ou de sécurité sociale, IBAN d’une personne.
- Laissez les fiches de paie et les dossiers de santé hors de Claude ; ils restent chez votre comptable ou votre secrétariat social.
- Remplacer un nom par « Client A » est une pseudonymisation : la personne reste identifiable par celui qui garde la correspondance. Cela limite l’exposition, sans rendre la pièce anonyme.
Quand appeler votre comptable plutôt que Claude
- Une dépense dont vous ne savez pas si elle est déductible, ni dans quelle proportion.
- Un achat important : ordinateur, véhicule, travaux.
- Un changement de statut, de régime de TVA ou de forme de société.
- Un courrier, un rappel ou une amende de l’administration.
- Tout ce qui se dépose, se signe ou s’envoie à l’administration.
Dans tous ces cas, la tâche 2 vous aide à poser la question proprement. La réponse vient de votre comptable.
Pour commencer ce mois-ci
- Créez le projet « Compta 2026 » avec les instructions ci-dessus.
- Essayez les trois prompts sur les fichiers d’exemple et comparez avec les résultats attendus.
- Choisissez votre réglage de confidentialité avant d’ajouter une vraie pièce.
- Le mois prochain, faites la tâche 1 sur vos vraies pièces, masquées si besoin, et envoyez le résultat de la tâche 2 à votre comptable.
- Une fois le prompt stable, transformez-le en skill Claude pour ne plus le recoller.
Ce que Claude ne fera pas pour vous
Claude ne dépose rien, ne signe rien et ne répond de rien devant l’administration. Il prépare, votre comptable valide. La préparation n’a lieu que si quelqu’un y pense : ouvrir le projet, rassembler les pièces, coller le prompt, chaque mois.
C’est ce travail récurrent que l’assistant IA de MACCUS prend en charge. Vous lui transférez vos factures et vos tickets sur Telegram au fil de la semaine : texte, note vocale, document ou photo, en français, en anglais ou en néerlandais.
Il prépare le tri, les écarts et les questions au rythme convenu avec vous ; votre comptable garde la validation. Les accès à vos outils (boîte mail, dossier partagé, logiciel comptable) se décident avec vous, au cas par cas. D’autres métiers sont détaillés dans notre guide l’IA par métier.